
 Nöbetçi Eczaneler


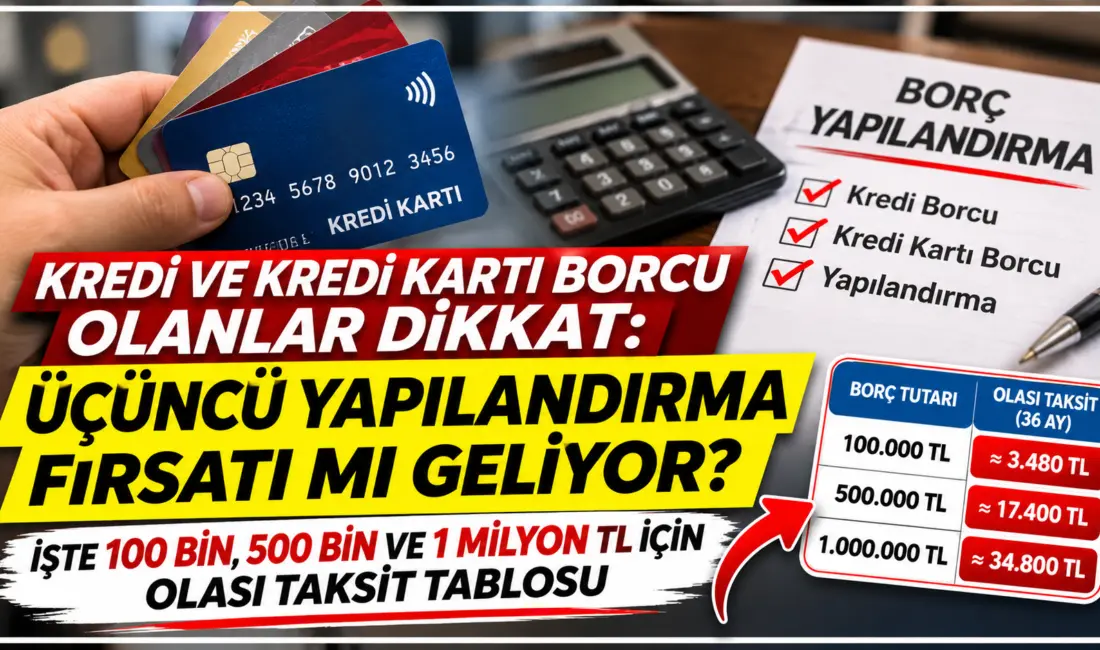
Son dönemlerde kredi kartı ve bireysel kredi borcu olan vatandaşlara yönelik iki kez yapılandırma adımı atılmasına rağmen, bankaların takipteki alacak tutarlarındaki yükseliş sürüyor. Ödeme aracı olarak kullanılması gereken kredi kartlarının borçlanma aracına dönüşmesiyle birlikte limitlerini dolduran ve asgari ödeme tutarını dahi karşılayamayan tüketiciler, bankalar nezdinde takipteki alacaklar hesabına düşüyor.
8 Kasım 2026 tarihinde gerçekleştirilen Finansal İstikrar Komitesi toplantısında bireysel kredi ve kredi kartlarına yönelik politika adımlarının ele alınması, yeni bir yapılandırma düzenlemesi beklentisini güçlendirdi.
Geçmişteki son iki borç yapılandırması öncesinde de Finansal İstikrar Komitesi benzer değerlendirmelerde bulunmuş, ardından Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) yapılandırma şartlarını kamuoyuna ilan etmişti.
“Daha önce iki kez uygulanan ve 3 ay başvuru süresi tanınan borç yapılandırmasının üçüncüsü için beklentiler arttı. Bankalara olan borçlarını ödemekte zorlanan kişiler için yeni bir borç yapılandırması yeniden devreye alınabilir. 60 aya varan vadelerde belirlenecek faiz oranıyla yapılandırma yapılması halinde ödenemeyen kredi kartı asgari tutarı ya da kredi taksitleri ödenebilecek seviyelere indirilmiş olacak.”
Geçmiş Düzenlemede Şartlar Neydi? 3 Ay Süre ve Yüzde 3,11 Faiz
BDDK’nın önceki dönemlerde hayata geçirdiği iki ayrı borç yapılandırma kararında;
- Vatandaşlara bankalara başvurmaları için 3 aylık süre tanınmış,
- Borçların 60 aya varan vadelerle taksitlendirilmesine olanak sağlanmış,
- Her iki yapılandırma döneminde de aylık akdi faiz oranı yüzde 3,11 olarak uygulanmıştı.
100 Bin, 500 Bin ve 1 Milyon TL Borcun Olası Taksitleri Ne Kadar Olur?
Olası üçüncü yapılandırmada da faiz oranının yüzde 3,11 seviyesinde belirlenmesi varsayımıyla yapılan hesaplamalara göre, farklı borç tutarları için aylık ödeme planları şöyle şekilleniyor:
| Borç Tutarı | 12 Ay Vade | 24 Ay Vade | 36 Ay Vade | 48 Ay Vade | 60 Ay Vade |
| 100.000 TL | 10.682 TL | 6.588 TL | 5.320 TL | 4.752 TL | 4.456 TL |
| 500.000 TL | 53.409 TL | 32.938 TL | 26.601 TL | 23.760 TL | 22.281 TL |
| 1.000.000 TL | 106.818 TL | 65.876 TL | 53.202 TL | 47.520 TL | 44.562 TL |
- 100 Bin TL Borç: Yüzde 3,11 faiz oranıyla 60 ay vadede aylık 4 bin 456 TL, 48 ayda 4 bin 752 TL, 36 ayda 5 bin 320 TL, 24 ayda 6 bin 588 TL ve 12 ayda 10 bin 682 TL taksitle kapatılabiliyor.
- 500 Bin TL Borç: 60 ay vadede aylık 22 bin 281 TL, 48 ayda 23 bin 760 TL, 36 ayda 26 bin 601 TL, 24 ayda 32 bin 938 TL ve 12 ayda 53 bin 409 TL ödeme planı ortaya çıkıyor.
- 1 Milyon TL Borç: 60 ay vadede aylık 44 bin 562 TL, 48 ayda 47 bin 520 TL, 36 ayda 53 bin 202 TL, 24 ayda 65 bin 876 TL ve 12 ayda 106 bin 818 TL aylık taksitle yapılandırılabiliyor.
Kredi ve Kredi Kartı Kullanırken Nelere Dikkat Edilmeli?
Finans uzmanları, vatandaşların yeniden borç sarmalına düşmemeleri için dikkat etmeleri gereken temel kuralları da hatırlatıyor:
- Harcamaların aylık maaş ve düzenli gelir düzeyine göre planlanması,
- Kredi kartı toplam limitinin aylık gelirin 4 katını aşmaması,
- Kredi kartının nakit yerine geçen bir borçlanma aracı değil, yalnızca bir ödeme aracı olarak kullanılması,
- Taksitli alışverişlerde paranın zaman değeri kuralına dikkat edilmesi ve aynı anda çok sayıda ürün için taksit biriktirilmemesi,
- Bireysel kredi kullanırken taksit tutarının ödeme gücüne göre ayarlanması ve olası aksiliklere karşı birkaç aylık taksiti karşılayacak yedek nakit kaynağının bulundurulması öneriliyor.