Nöbetçi Eczaneler



İnegöl, ticaretin nabzının güçlü attığı bir şehir. Çarşısından mahallesine, büyük mağazalarından küçük esnafına kadar her gün binlerce alışverişin yapıldığı canlı bir ekonomi var.
Son yıllarda bu ticaretin önemli aktörlerinden biri de halk arasında “ucuzlukçu” olarak tabir edilen mağazalar oldu.
Raflarda uygun fiyatlı ürünler, kapılarda indirim afişleri, kasalarda uzun kuyruklar…
Buraya kadar her şey normal.
Ancak işin bir de kasa arkası var.
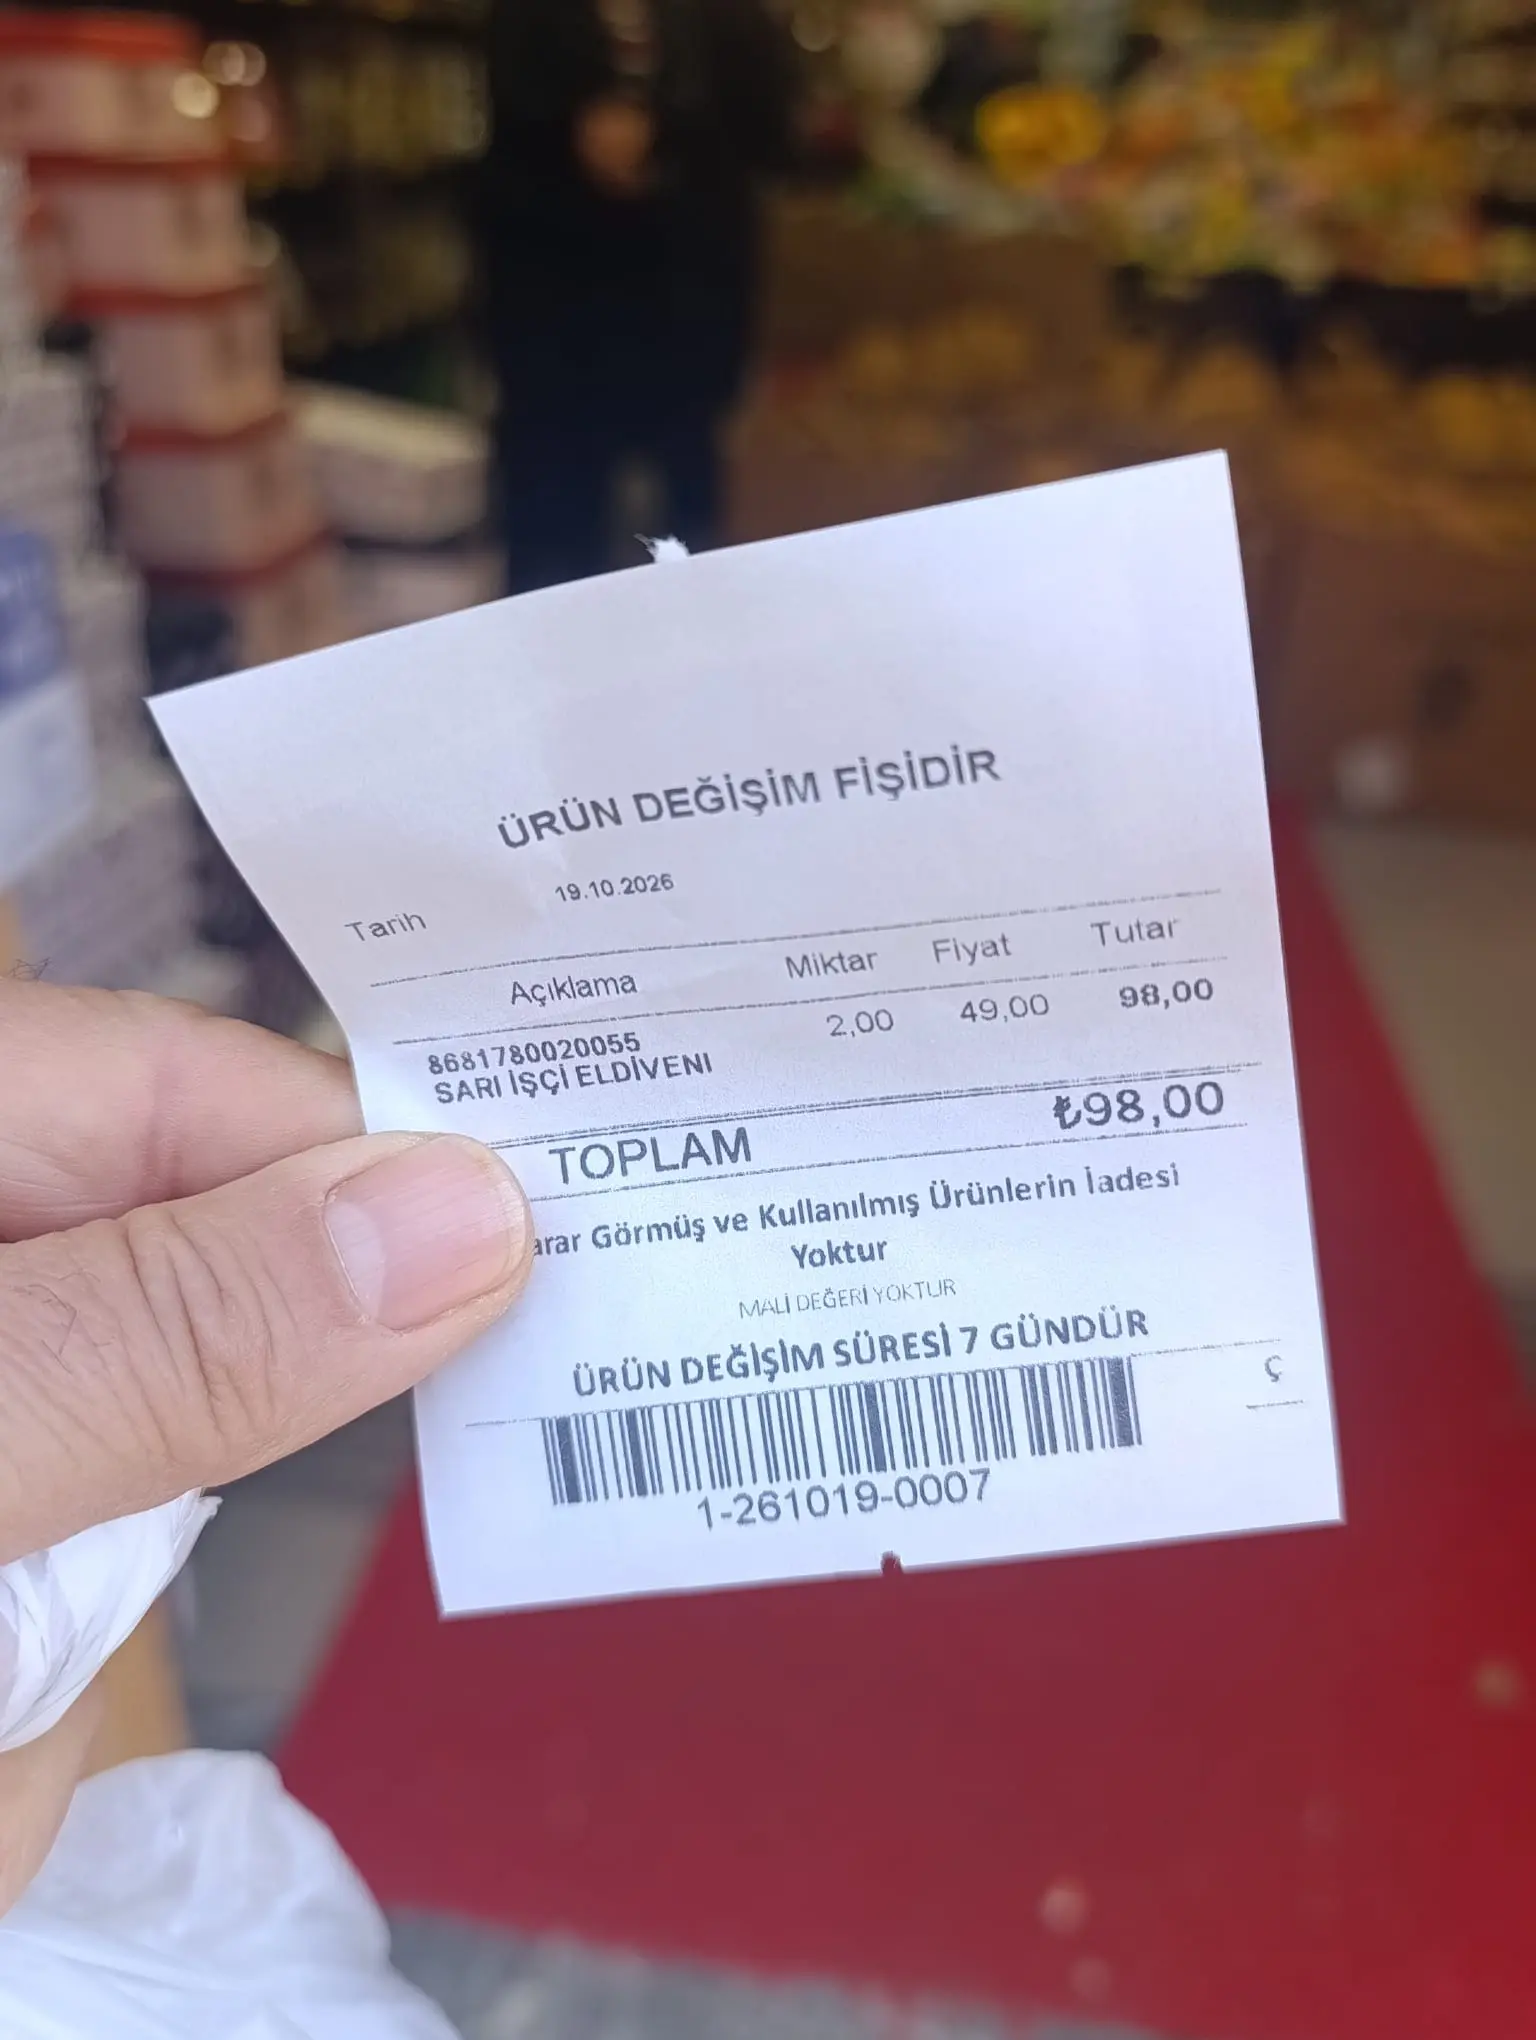
Son dönemde dikkatimi çeken ve üzerinde durulması gerektiğini düşündüğüm bir uygulama var. İnegöl’deki bazı indirim mağazalarında, alışveriş sonrasında müşteriye yazar kasa fişi yerine POS cihazından çıkan bir kâğıt verildiği belirtiliyor.
Üstelik bu kâğıtların bazılarında oldukça dikkat çekici bir ifade bulunuyor:
“Mali değeri yoktur.”
İşte tam da burada durup sormak gerekiyor.
Müşterinin ödediği paranın mali değeri var da kendisine verilen belgenin neden yok?
Öncelikle bir konuyu açıklığa kavuşturalım.
POS cihazından çıkan her belge, mali fiş değildir. Banka işlemini gösteren bir ödeme belgesi ile Vergi Usul Kanunu kapsamında düzenlenmesi gereken satış belgesi aynı şey değildir.
Ancak müşteriye yalnızca banka işlemini gösteren, üzerinde mali geçerliliği bulunmadığı belirtilen bir POS slipi veriliyorsa ve satış için ayrıca geçerli bir mali belge düzenlenmiyorsa, ortada açıklanması gereken ciddi bir durum vardır.
Çünkü devletin alacağı vergi, mağazanın büyüklüğüne veya tabelasındaki indirim oranına göre değişmez.
Mahalle bakkalı sattığı ürünün hesabını vermek zorundaysa, onlarca şubesi bulunan indirim mağazası da aynı yükümlülükleri yerine getirmek zorundadır.
Peki, İnegöl’de bu mağazalarda yapılan satışların tamamı usulüne uygun şekilde kayıt altına alınıyor mu?
POS cihazından tahsil edilen tutarlar, ilgili satış belgeleriyle eşleştiriliyor mu?
Kasa sonunda toplanan paralar hangi kayıtlarla muhasebeleştiriliyor?
Bunlar yalnızca muhasebecilerin ilgilenmesi gereken teknik sorular değil.
Bunlar doğrudan kamu gelirlerini, vergi adaletini ve dürüst ticaret yapan esnafın rekabet şartlarını ilgilendiren sorulardır.
Meselenin en hassas noktası burası.
İşin bir de tüketici tarafı var.
Diyelim ki İnegöllü bir vatandaş, indirim mağazasından elektrikli bir ev aleti satın aldı.
Ürün birkaç gün sonra bozuldu.
Vatandaş mağazaya geri döndü.
Kasadan kendisine verilen kâğıdı uzattı.
Üzerinde ne yazıyor?
“Mali değeri yoktur.”
Peki, şimdi ne olacak?
Burada önemli bir ayrıntı var. Mali değeri bulunmayan POS slipi, alışverişin hiç yapılmadığı anlamına gelmez. Kart hareketleri, banka dekontları, mağaza kayıtları ve diğer delillerle satış işlemi ispatlanabilir. Fiş veya faturanın bulunmaması da tüketicinin kanuni haklarını kendiliğinden ortadan kaldırmaz.
Ancak vatandaş neden daha en baştan böyle bir ispat çabasına mecbur bırakılsın?
Neden aldığı ürünün tarihini, türünü ve bedelini gösteren usulüne uygun bir satış belgesine kolayca ulaşamasın?
Tüketici Hakem Heyetine başvurmak isteyen bir vatandaş, alışverişini ispatlamak için banka kayıtlarını toplamak, mağazayla yazışmak, belki de günlerce uğraşmak zorunda mı kalmalı?
Alışveriş sırasında birkaç saniyede çözülebilecek bir belge meselesi, neden sonradan tüketicinin sırtına yük olsun?
Unutmayalım, ucuz ürün satmak ticari bir tercih olabilir.
Ama tüketicinin haklarını korumak bir tercih değil, yükümlülüktür.
Bu fişler sonradan nasıl resmileştiriliyor?
Aslında cevaplanması gereken en önemli sorulardan biri de bu.
Müşteriye verilen belge mali nitelik taşımıyorsa, satış hangi belgeyle kayıt altına alınıyor?
İşlem sırasında e-Arşiv fatura mı düzenleniyor?
Düzenleniyorsa müşteri bu belgeye nasıl ulaşıyor?
Satışlar, yeni nesil ödeme kaydedici cihazlarla entegre sistemler üzerinden mi gerçekleştiriliyor?
Yoksa gün sonunda toplanan POS işlemleri başka bir yöntemle mi muhasebeleştiriliyor?
Burada önemli olan, POS slipinin sonradan üzerine kaşe basılarak resmî hâle getirilmesi değil. Satışın mevzuata uygun mali belgeyle, öngörülen süre ve usulde kayıt altına alınmasıdır.
Bir bilgi fişi, başka bir geçerli mali belgenin düzenlendiği işlemlerde tamamen yasal olabilir.
Ama böyle bir belge hiç düzenlenmiyorsa, durum değişir.
Dolayısıyla mağazaların kamuoyuna açıklaması gereken mesele son derece basit:
Müşteriye verdiğiniz kâğıt mali belge değilse, o satışın mali belgesi nerede?
İnegöl’de yıllardır ticaret yapan esnafımızı düşünelim.
Sabah dükkânını açıyor. Kirasını ödüyor, personel çalıştırıyor, elektrik faturasıyla, sigorta primiyle, vergisiyle mücadele ediyor.
Bir de karşısında büyük satın alma gücüne sahip, geniş ürün çeşitliliğiyle faaliyet gösteren indirim mağazaları var.
Elbette herkes ticaret yapacak.
Elbette rekabet olacak.
Vatandaş da bütçesine uygun ürünü istediği yerden satın alacak.
Buna kimsenin itirazı olamaz.
Ancak rekabetin adil olması gerekiyor.
Bir tarafta satışlarını kuruşu kuruşuna belgelendiren esnaf, diğer tarafta satışlarını eksik kayda alan herhangi bir işletme varsa, burada yalnızca vergi kaybından söz etmiyoruz.
Aynı zamanda haksız rekabetten söz ediyoruz.
Bu nedenle İnegöl Vergi Dairesi ve ilgili denetim birimlerinin özellikle yüksek işlem hacmine sahip perakende işletmelerinde satış belgeleriyle tahsilat kayıtlarının uyumunu incelemesi, kamu yararı açısından önem taşıyor.
Bu çağrı, herhangi bir mağazayı peşinen suçlu ilan etmek için değil, varsa soru işaretlerini ortadan kaldırmak içindir.
Buradan hem ilgili kamu kurumlarına hem de indirim mağazalarının yöneticilerine birkaç soru yöneltmek istiyorum.
İnegöl’de faaliyet gösteren ve müşterilerine mali değeri bulunmayan POS belgeleri veren işletmelerde, satışların resmî kayıt süreci nasıl işliyor?
Vatandaş, alışverişine ait mali belgeyi nereden ve hangi yöntemle temin edebiliyor?
POS tahsilatları ile beyan edilen satışlar arasında düzenli kontroller yapılıyor mu?
Denetimlerde yalnızca kasa hareketleri mi inceleniyor, yoksa stok girişleri, ürün çıkışları ve satış belgeleri de karşılaştırılıyor mu?
Ve belki de en önemlisi…
Vatandaşın cebinden çıkan her kuruşun karşılığında, devletin hakkı olan verginin doğru hesaplandığından emin miyiz?
Bu soruların cevaplarını istemek kimseye haksızlık değildir.
Aksine, işini düzgün yapan işletmelerin de lehinedir.
Çünkü şeffaflık, dürüst ticaretin en büyük güvencesidir.