
 Nöbetçi Eczaneler


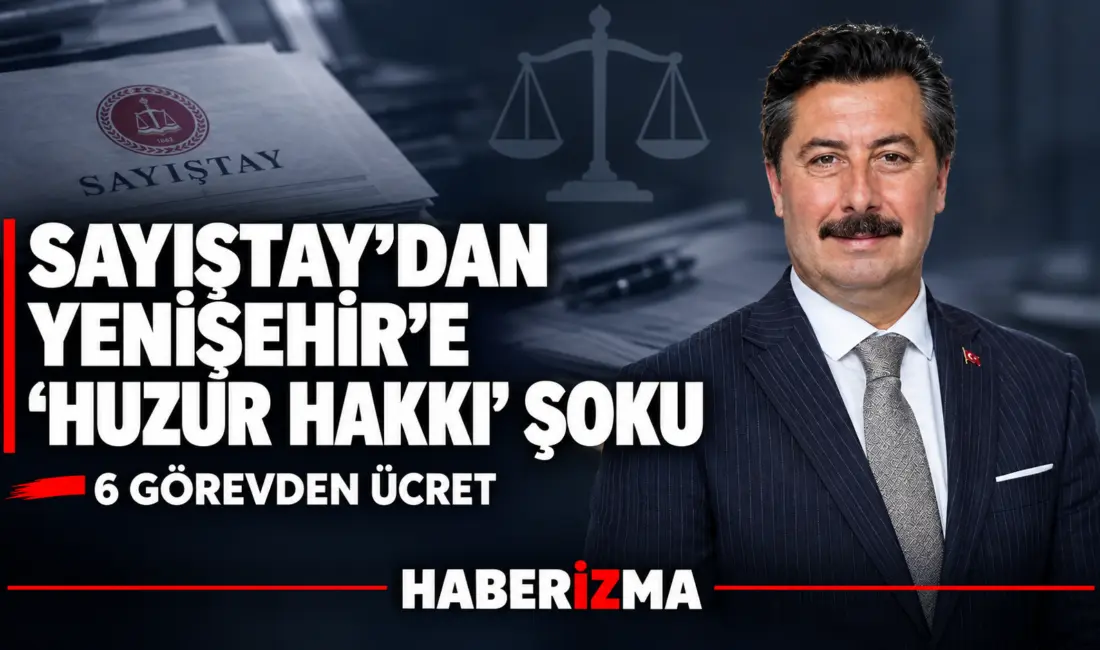
Sayıştay denetçileri tarafından Bursa Yenişehir Belediyesi’nin mali hesapları ve idari işlemleri üzerinde gerçekleştirilen düzenlilik denetimi sonuçlandı. Yayımlanan resmî denetim raporunda yer alan “BULGU 1: Huzur Hakkı Ücreti Ödemelerinde Hatalı Uygulamalar Bulunması” başlığı, belediye yönetiminde mevzuata aykırı şekilde huzur hakkı ödendiğini resmiyet kazandırdı.
Raporda; kurum içi veya kurum dışındaki yürütülen görevler nedeniyle ilgililere yapılan huzur hakkı ödemelerinde, 631 sayılı Kanun Hükmünde Kararname’nin (KHK) 12’nci maddesinde öngörülen bağlayıcı kurallara uyulmadığı ve kurum gelirlerinde kayba yol açıldığı açıkça belirtildi.
Sayıştay denetçileri, yapılan incelemelerde sistemik olarak şu 4 temel ihmal ve hatayı sıraladı:
- Beyanlar Alınamadı: Huzur hakkı ücreti ödenen kişilerden alınması gereken resmi beyanlar ilgililerinden tam olarak alınamamış, ilgililer kuruma yazılı beyan vermekten imtina etmiştir.
- Özel Banka Hesabı İşletilemedi: Kurum dışı huzur hakkı ücreti ödemeleri yatırılması gereken resmi banka hesabına aktarılmamış; dolayısıyla belediye üzerinden merkezi ödemeler yapılamamış ve banka hesabı işlevsiz bırakılmıştır.
- Emanetler Hesabı Kullanılmadı: Huzur hakkı ücreti transferleri belediyece “333- Emanetler Hesabı”nda mali takibe alınmamıştır.
- Belediye Başkanına Birden Fazla Ödeme: Belediye Başkanına kurum dışından aldığı huzur hakkı ücretinin birden fazla ödenmemesi yasal zorunlulukken birden fazla kurum dışı görevden ödeme yapılmış, bu fazla ücretler ise belediye bütçesine gelir kaydedilmemiştir.
“Sayıştay Denetim Raporu’ndan: ‘Kurum içindeki veya kurum dışındaki yürütülen görevler nedeniyle ilgililerine ödenen huzur hakkı ücretlerinin 631 sayılı KHK’nin 12’nci maddesinde öngörülen şekilde tesis edilmediği tespit edilmiştir. Belediye Başkanına kurum dışından aldığı huzur hakkı ücretinin birden fazla ödenmemesi gerekirken birden fazla ödendiği, ödenen bu fazla ücretlerin Kurum gelirine alınmadığı görülmüştür.'”
Belediye Başkanının 6 Ayrı Görevi Masaya Yatırıldı
Sayıştay denetçilerinin belediye bordroları ve şirket pay defterleri üzerinde yaptığı incelemede, Yenişehir Belediye Başkanı’nın kurum içi ve kurum dışı olmak üzere tam 6 ayrı idari organ ve şirkette görev yürüttüğü ve bu organların her birinden ayrı ayrı huzur hakkı aldığı saptandı:
Kurum İçi Görevler:
- Yenişehir Belediyesi Encümeni
Kurum Dışı Görevler:
- Yenişehir Ekmek Sanayi A.Ş. (YESAŞ)
- Bursa Yenişehir Personel Hizmetleri Ltd. Şti.
- Bursa Yenişehir Tarım Ltd. Şti.
- Bursa Hayvancılığı Geliştirme Birliği
- Yenişehir Organize Sanayi Bölge Müdürlüğü (YOSAB)
631 Sayılı KHK Ne Diyor? “1 Kurum İçi, 1 Kurum Dışı Görev Sınırı!”
Sayıştay raporunda, kamu kaynaklarının korunması amacıyla 631 sayılı KHK’nin 12’nci maddesinde yapılan ve yürürlüğe giren yasal düzenlemeler tek tek hatırlatıldı.
Mevzuat uyarınca; belediye başkanları, belediye meclis üyeleri ve kamu görevlilerinin özel veya kamu ayrımı gözetilmeksizin yönetim, denetim, tasfiye kurulları ve komisyonlarda görev almaları halinde:
- Sadece Bir Ücret Kuralı: Kurum içi ve kurum dışı ayrımı yapılmaksızın bu tür kurul ve komisyon görevlerinden yalnızca biri için huzur hakkı ödenebiliyor.
- Seçimle Gelenlerin Durumu: Belediye encümeni gibi yerel yönetim organlarındaki görevler için ödenek alanlara, kurum dışı yönetim kurulu ve heyet görevlerinden de yalnızca bir tanesi için ödeme yapılması yasal sınır olarak çiziliyor.
- Belediyeye Emanet Hesabı ve Gelir Kaydı: Görev alan kişiler hangi görevin ücretini alacaklarını asli kurumlarına beyan etmek zorunda bulunuyor. Kurumlarca ödenen huzur hakları vergi kesintileri yapılarak belediyenin emanet hesabına yatırılmak ve üst sınırı aşan tüm fazla ücretler doğrudan belediye bütçesine “öz gelir” olarak kaydedilmek zorunda.
Belediyenin Savunması Sayıştay’a Takıldı: “OSB Üyeliği de KHK Kapsamındadır!”
Yenişehir Belediyesi yönetimi, Sayıştay denetçilerinin bulgusuna cevaben bir savunma metni sundu. Belediyenin resmî cevabında; beyanların sonradan alındığı, ödemelerin emanetler hesabına yönlendirildiği ifade edilerek şu savunma yapıldı:
“Belediye başkanı için bu kapsamda; belediye komisyonlarından (Belediye Encümeni) sadece birinden huzur hakkı alınmasına, seçimlik olarak belediye şirketlerinden bir tanesinden huzur hakkı alınmasına ve OSB Yönetim Kurulu Üyeliği kapsamındaki görevi için de huzur hakkı alınmasına başlanmıştır.”
Ancak Sayıştay denetçileri belediyenin bu gerekçesini hukuken reddederek kesin uyarısını yaptı:
- OSB Yönetimine Ayrıcalık Yok: Sayıştay, Organize Sanayi Bölgesi (YOSAB) Yönetim Kurulu Üyeliği’nin de 631 sayılı KHK’nin açık hükmü kapsamında olduğunu, OSB’ler için mevzuatta hiçbir yasal istisna tanınmadığını vurguladı.
- Şirket ya da OSB’den Yalnızca Biri Tercih Edilebilir: Raporda; “Şirket yönetim kurulu üyeliğinden ve OSB Yönetim Kurulu üyeliğinden alınan ücretlerden sadece birinin tercih edilip ödenmesi, diğer alınan ücretin Kuruma gelir kaydedilmesi gerekmektedir. Kurum dışı görevler nedeniyle birden fazla ücret ödenmesi KHK’ye aykırıdır” denildi.
5018 Sayılı Kanun Uyarınca “Kamu Zararı” Uyarısı: “Paralar Geri Tahsil Edilmeli”
Sayıştay denetim raporunun sonuç ve kanaat bölümünde, yapılan bu hatalı ödemelerin 5018 sayılı Kamu Malî Yönetimi ve Kontrol Kanunu’nun 71’inci maddesi kapsamında kamu zararı doğurduğu kayda geçirildi.
Sayıştay, Yenişehir Belediyesi yönetimine şu bağlayıcı talimatı verdi:
“Anılan KHK ve Kanun hükümleri gereğince hüküm tesis edilmesi ve Kurum dışı hizmetler nedeniyle ilgililerine yapılan ödemelerden fazla olanların kişilerden geri tahsil edilerek Kurum bütçesine gelir kaydedilmesi gerekmektedir.”
Böylelikle Sayıştay, Belediye Başkanı başta olmak üzere yasal sınırın üzerinde birden fazla kurum dışı görevden huzur hakkı alan tüm isimlere ödenen fazla tutarların geriye dönük hesaplanarak ilgililerden tahsil edilmesini ve belediye kasasına gelir yazılmasını hükme bağladı.